Bán nhà cho người nước ngoài: Quy định và bài học tuân thủ
Thực trạng quản lý bán nhà cho người nước ngoài tại Việt NamViệc mở cửa cho cá nhân và tổ chức nước ngoài sở …


Thị trường bất động sản đang chứng kiến sự đổi chiều rõ nét khi lãi suất vay mua nhà thả nổi tăng cao, chạm mốc 15%/năm. Cùng lúc đó, giá căn hộ sơ cấp tại Hà Nội đã vượt ngưỡng 100 triệu đồng/m2, còn giá bán tại TPHCM vẫn tiếp tục đà tăng dù thanh khoản có dấu hiệu chững lại. Đứng trước áp lực tài chính lớn, nhiều gia đình sở hữu khoảng 3 tỷ đồng đang phải cân nhắc kỹ lưỡng giữa quyết định vay thêm tiền để mua nhà hay lựa chọn tiếp tục ở thuê nhằm bảo toàn nguồn vốn.
Trong nửa đầu năm, thị trường căn hộ tại TPHCM dù ghi nhận sự khởi sắc về nguồn cung lẫn thanh khoản, nhưng mặt bằng giá bán vẫn liên tục leo thang. Tại Hà Nội, mặt bằng giá sơ cấp đã vượt mốc 100 triệu đồng/m2, tăng trưởng mạnh so với cùng kỳ năm ngoái dù đã có sự hạ nhiệt nhẹ theo quý. Sự kết hợp giữa mặt bằng giá bất động sản ở mức cao và xu hướng đảo chiều tăng của lãi suất tín dụng đã khiến khả năng tiếp cận nhà ở của người dân bị thu hẹp đáng kể.
Khi lãi suất thả nổi vọt lên ngưỡng 15%/năm, chi phí tài chính hàng tháng dành cho khoản vay mua nhà trở thành gánh nặng lớn. Việc dòng tiền vay vốn đắt đỏ hơn lập tức phản ánh vào tâm lý thị trường, khiến thanh khoản chung bắt đầu chững lại. Người mua không còn vội vàng xuống tiền như giai đoạn trước mà chuyển sang trạng thái nghe ngóng, tính toán cẩn trọng hơn.
Áp lực từ chi phí vốn đã thúc đẩy một sự thay đổi căn bản trong tư duy của người tham gia thị trường. Xu hướng tìm kiếm lợi nhuận nhanh thông qua lướt sóng hoặc đòn bẩy tài chính cao dần bị thay thế bởi ưu tiên hàng đầu là khả năng chi trả dài hạn và an toàn tài chính cá nhân.
Bản chất của lãi suất thả nổi là sự điều chỉnh định kỳ theo chi phí vốn của ngân hàng thương mại cộng với một biên độ cố định. Trong giai đoạn ưu đãi ban đầu, lãi suất có thể rất hấp dẫn, nhưng khi chuyển sang giai đoạn thả nổi, áp lực trả nợ có thể gia tăng đột biến. Đối với một gia đình có sẵn 3 tỷ đồng, việc vay thêm tài chính ở mức lãi suất 15%/năm sẽ ngốn một khoản chi phí lãi vay không nhỏ hàng tháng. Nếu thu nhập không thực sự bền vững hoặc không có phương án dự phòng rủi ro, việc cố gắng sở hữu nhà ở bằng mọi giá có thể dẫn đến rủi ro mất cân đối dòng tiền.
Ngược lại, lựa chọn tiếp tục ở thuê trong giai đoạn lãi suất cao mang lại sự linh hoạt tài chính. Số vốn 3 tỷ đồng sẵn có có thể được tối ưu hóa thông qua các kênh tích lũy hoặc đầu tư an toàn khác để chờ đợi thời điểm thị trường cân bằng hơn.
Để đưa ra lựa chọn phù hợp nhất giữa áp lực giá nhà và lãi suất, người mua cần đánh giá toàn diện các yếu tố sau:
Sự đổi chiều của mặt bằng lãi suất và giá bất động sản phản ánh một chu kỳ mới của thị trường, nơi sự cẩn trọng và tính thực tế được đặt lên hàng đầu. Quyết định mua nhà hay tiếp tục ở thuê không có một đáp án chung cho tất cả, mà phụ thuộc hoàn toàn vào cơ cấu tài chính, mức độ chịu đựng rủi ro và mục tiêu dài hạn của mỗi cá nhân.
Để nhận tư vấn chi tiết về chiến lược quản lý tài chính và tìm kiếm giải pháp bất động sản phù hợp nhất với nhu cầu cá nhân, hãy liên hệ ngay với đội ngũ chuyên gia của TMD Realty. Tìm hiểu thêm về dịch vụ quản lý và vận hành bất động sản tại TMD Realty.
Nguồn: Theo vietnamnet | Xem bài gốc
Tư vấn nhanh qua:
Thực trạng quản lý bán nhà cho người nước ngoài tại Việt NamViệc mở cửa cho cá nhân và tổ chức nước ngoài sở …
Thị trường bất động sản TPHCM ghi nhận nhiều biến động lớn Thị trường bất động sản TPHCM đang trải qua những …
Quy mô kiến trúc và quy hoạch không gian sống tại Masteri Park PlaceDự án Masteri Park Place là phân khu căn …
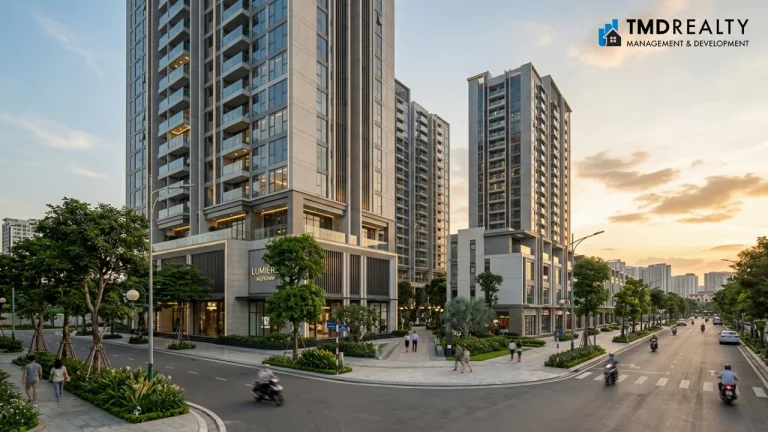
Giới thiệu dự án Lumiere Midtown tại The Global CityLumiere Midtown là phân khu căn hộ cao cấp nằm trong tổng…
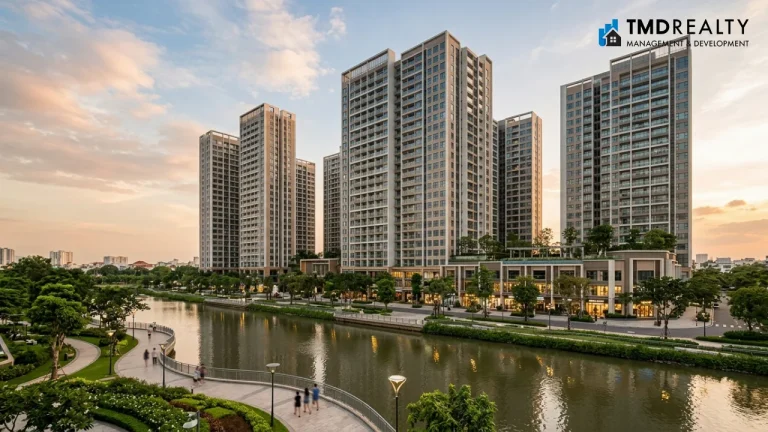
Quy hoạch kiến trúc độc đáo và mật độ không gian tối ưuMasteri Grand View là phân khu căn hộ cao tầng đầu tiê…
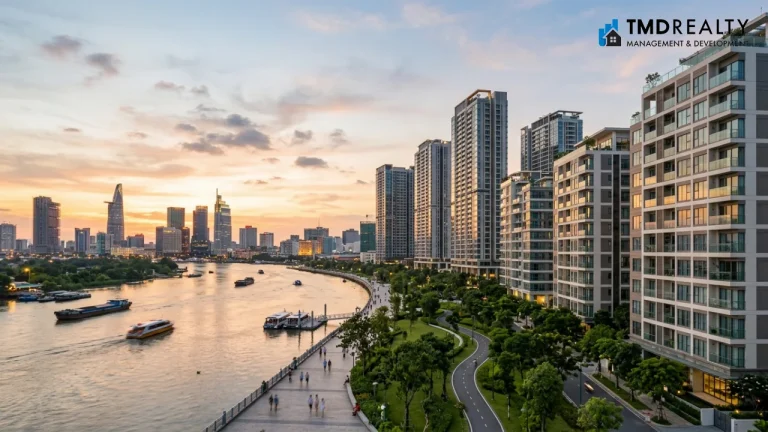
Mô hình đô thị biểu tượng mới tại trung tâm TP. Hồ Chí MinhTrong xu hướng phát triển của các đô thị hiện đại …